Світові ціни на нафту пережили одне з найрізкіших падінь за останні місяці. Після перемоги демократів на проміжних виборах до Конгресу США нафта Brent за одну торговельну сесію втратила 8,7%, а американська WTI — 8,3%. У четвер, 5 листопада, котирування продовжили знижуватися на тлі очікувань, що політична поразка республіканців змусить адміністрацію Дональда Трампа шукати дипломатичного завершення війни з Іраном. За кілька днів Brent втратила близько п’ятої частини вартості, однак аналітики попереджають: ризик нового стрибка цін залишається високим.
- Нафта Brent 4 листопада подешевшала на 8,7%, американська WTI — на 8,3%.
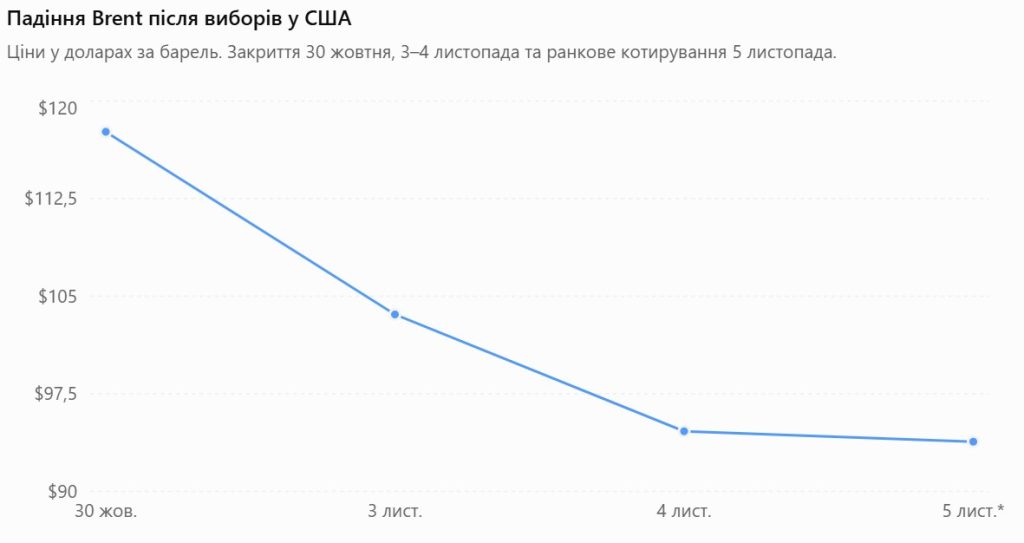
- Вранці 5 листопада ціна Brent опустилася нижче $94 за барель.
- Інвестори очікують зниження ризику ескалації війни США та Ізраїлю проти Ірану.
- JPMorgan оцінив надлишок світової пропозиції нафти у жовтні в 1,4 млн барелів щодня.
- Аналітики попереджають про можливе повернення Brent до $110–125 у разі ескалації.
Brent і WTI впали до найнижчих рівнів із серпня
За підсумками торгів 4 листопада ф’ючерси на нафту Brent подешевшали на $8,98, або 8,7%, до $94,62 за барель. Американська West Texas Intermediate втратила $7,97, або 8,3%, завершивши сесію на рівні $88,12.
Для обох еталонних марок це стали найнижчі ціни закриття з 31 серпня 2026 року.
Уранці четверга падіння продовжилося четверту торговельну сесію поспіль. Станом на 04:26 за Гринвічем Brent знизилася ще на 0,85% — до $93,82 за барель, а WTI втратила 1,36% і торгувалася по $86,92.
Ще наприкінці жовтня Brent коштувала близько $118. Таким чином, за неповний тиждень світовий нафтовий ринок пройшов шлях від різкого подорожчання на тлі військових ризиків до масштабного розпродажу сировинних контрактів.
Особливість нинішнього падіння полягає в тому, що фізичні ризики для постачання нафти з Близького Сходу повністю не зникли. Інвестори насамперед переоцінюють імовірність подальшого розвитку війни та можливого повернення іранських і регіональних поставок на світовий ринок.
Перемога демократів змінила очікування щодо війни з Іраном
Різка зміна настроїв на нафтовому ринку відбулася після проміжних виборів у США 3 листопада, на яких Демократична партія здобула контроль над Палатою представників і Сенатом.
Республіканці втратили більшість у Конгресі на тлі невдоволення виборців зростанням вартості життя та наслідками американсько-ізраїльської військової кампанії проти Ірану.
За оцінками учасників ринку, новий політичний баланс у Вашингтоні може ускладнити фінансування подальшої ескалації та збільшити тиск на Білий дім із вимогою повернутися до переговорів.
Два джерела Reuters, близькі до урядових кіл держав Перської затоки, зазначили, що після виборів у президента Трампа з’явилося більше політичних стимулів шукати домовленостей із Тегераном. Вони також вважають менш імовірним новий повномасштабний наступ на Іран.
Старша аналітикиня нафтового ринку Sparta Commodities Джун Го пояснила, що трейдери враховують результати американських виборів, оцінюючи подальші кроки Трампа та перспективи завершення війни.
Втім, очікування переговорів не означає, що дипломатичне врегулювання вже близьке. Сполучені Штати та Іран зберігають серйозні розбіжності, а президент США має широкі повноваження у сфері зовнішньої політики навіть за опозиційної більшості в Конгресі.
Постачання через Ормузьку протоку поступово відновлюється
Ще одним чинником зниження цін стало часткове відновлення нафтових перевезень через Ормузьку протоку — один із ключових маршрутів постачання енергоносіїв із Перської затоки.
Під час війни судноплавство в цьому районі зазнало масштабних порушень. Ризики для танкерів, підвищення страхових тарифів та обмеження експорту створили дефіцит на ринку й підштовхнули ціни на нафту вгору.
За оцінками аналітиків, зараз обсяги перевезення сирої нафти через протоку наблизилися до довоєнних показників. Однак транспортування залишається дорожчим через страхові витрати та безпекові ризики.
Поступове повернення постачання збільшує доступні обсяги сировини на світовому ринку та знижує побоювання щодо тривалого дефіциту.
Водночас відновлення морського транспорту не означає повної нормалізації ситуації. Будь-яке нове загострення в регіоні здатне знову порушити перевезення та спричинити різку зміну котирувань.
JPMorgan повідомив про повернення профіциту на нафтовому ринку
Аналітики JPMorgan вважають, що глобальний ринок нафти вже перейшов від дефіциту до надлишку пропозиції.
За оцінками банку, у вересні світова пропозиція перевищувала попит приблизно на 1,1 млн барелів на добу. У жовтні профіцит зріс до 1,4 млн барелів щодня.
Для порівняння, середній надлишок пропозиції протягом попереднього року становив близько 1,3 млн барелів на добу.
Зміна балансу пояснюється поступовим відновленням постачання з країн Перської затоки після тривалих перебоїв, спричинених війною.
Однак надлишок поточного виробництва не означає, що світовий ринок повністю захищений від нових потрясінь.
За словами керівника енергетичної консалтингової компанії XAnalysts Мукеша Сахдева, комерційні запаси нафти у великих країнах-споживачах залишаються поблизу найнижчих рівнів за останні 15 років.
Це обмежує можливості ринку швидко компенсувати масштабне скорочення постачання у випадку нового військового загострення.
Аналітики не виключають повернення Brent до $125
Попри обвал котирувань, провідні фінансові установи не вважають ризик подальшої ескалації вичерпаним.
Аналітики Citi зазначають, що після завершення американських виборів Білий дім може активніше використовувати президентські повноваження у сфері зовнішньої політики, зокрема для проведення нових військових операцій.
Консалтингова компанія Eurasia Group знизила власну оцінку ймовірності нових американських ударів по Ірану з 65% до 60%. Водночас прогнозована ймовірність дипломатичної угоди також скоротилася — з 20% до 10%.
Імовірність затяжного протистояння без повноцінного мирного врегулювання аналітики підвищили з 15% до 30%.
Таким чином, навіть після зміни політичної більшості у США експерти не очікують швидкого та гарантованого завершення конфлікту.
За оцінкою Eurasia Group, у разі нового військового загострення ціна Brent може повернутися до діапазону $110–125 за барель.
Такі коливання свідчать про те, що нинішнє падіння значною мірою пов’язане з переглядом геополітичних очікувань, тоді як фундаментальні ризики постачання залишаються суттєвими.
Що падіння нафти означає для світової економіки та України
Зниження світових нафтових котирувань потенційно послаблює інфляційний тиск, який посилився через війну на Близькому Сході.
Дорожчання нафти безпосередньо впливає на виробництво бензину, дизельного та авіаційного пального. Згодом підвищення паливних витрат відображається у вартості перевезень, промислової продукції та споживчих товарів.
Тому різке падіння цін на сировину може стати позитивним сигналом для економік, залежних від імпорту енергоносіїв. Водночас здешевлення нафти не завжди одразу призводить до зниження роздрібних цін на пальне.
В Україні вартість бензину й дизеля залежить не лише від світових котирувань, а й від цін на готові нафтопродукти в Європі, валютного курсу, логістики, акцизів та інших податкових складових.
Якщо зниження світових цін виявиться тривалим, воно може створити передумови для поступового здешевлення імпортного пального. Однак прогнозувати конкретне зниження цін на українських АЗС лише за поточними біржовими даними передчасно.
Водночас дешевша нафта означає потенційне скорочення експортних надходжень для країн-виробників, зокрема Росії. Фактичний вплив на російський бюджет залежатиме від вартості експортних сортів нафти, обсягів продажу, знижок для покупців і валютного курсу.
У четвер, 5 листопада, нафтовий ринок продовжив реагувати на політичні події у Вашингтоні, але учасники торгів уважно стежать і за реальними обсягами постачання з Перської затоки. Саме поєднання дипломатичних рішень та фізичного балансу нафти визначатиме подальшу динаміку цін.