Українські металурги у вересні виплавили 131 тис. тонн сталі — на 78,5% менше, ніж роком раніше, повідомив GMK Center з посиланням на статистику «Укрметалургпрому». Головний аналітик центру Андрій Тарасенко прогнозує, що в жовтні випуск може наблизитися до нуля після атак і зупинки великих підприємств. Центр закликає ЄС переглянути квоти TRQ та умови CBAM, від яких залежить доступ виробників до ключового ринку збуту.
Коротко про головне
- Вересневий випуск сталі знизився на 78,5% у річному вимірі.
- У жовтні виплавка може майже зупинитися, прогнозує GMK Center.
- Квоти ЄС для України приблизно на 60% нижчі за поставки 2025 року.
- За відсутності перезапуску заводів під ризиком опиниться валютна виручка галузі.
- Україна та Єврокомісія продовжують діалог щодо TRQ і CBAM.
Атаки зупинили виробничі процеси на найбільших підприємствах
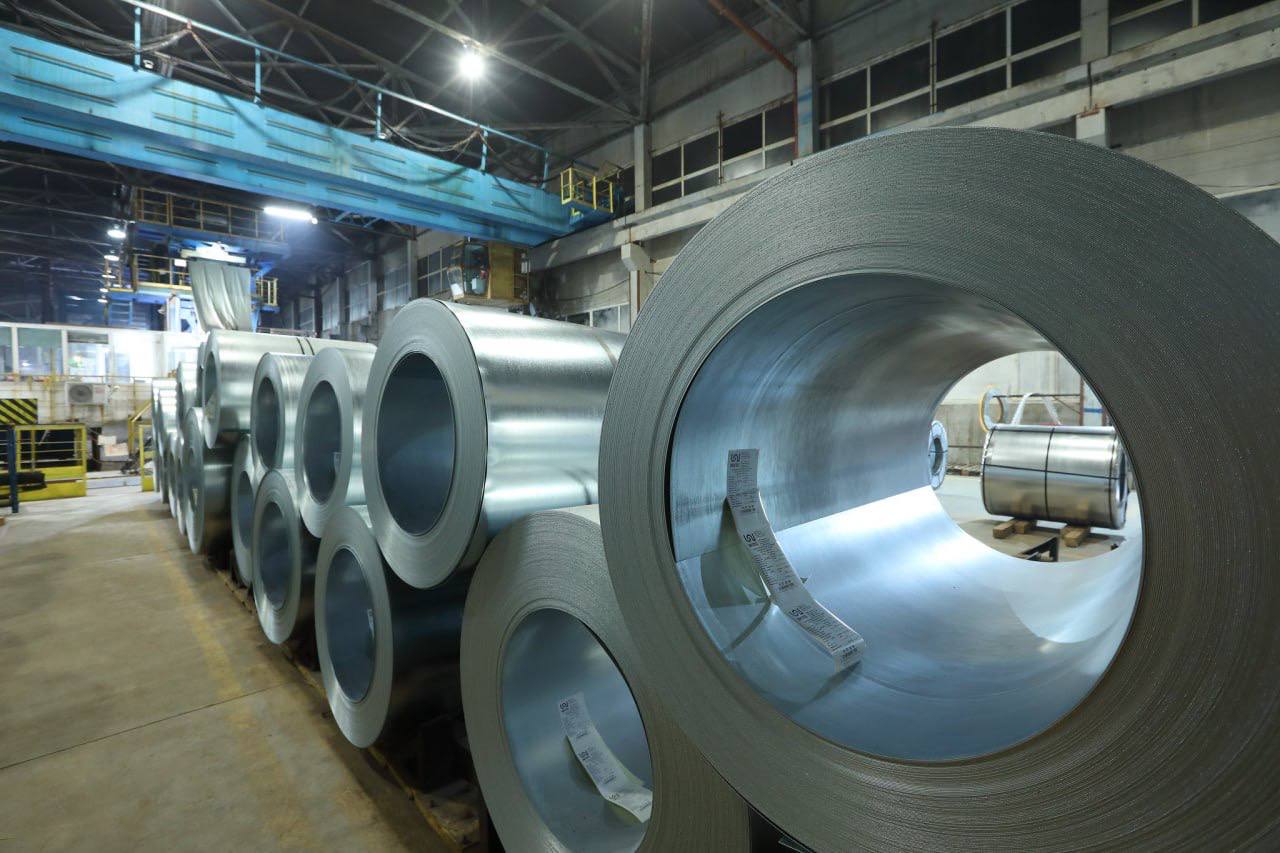
Порівняно із серпнем виплавка сталі у вересні зменшилася на 52,7%. Виробництво чавуну становило 113 тис. тонн, або на 83,4% менше, ніж торік, а випуск прокату — 137 тис. тонн, що означає річне скорочення на 76,7%.
У серпні та вересні під російськими ударами опинилися «Запоріжсталь», «Каметсталь», «АрселорМіттал Кривий Ріг» і виробничі об’єкти «Інтерпайпу». Пошкодження обладнання, енергетичної та транспортної інфраструктури спричинили зупинку виробничих процесів.
Оцінка жовтневого випуску є прогнозом Тарасенка, а не підсумковою статистикою місяця. Вона відображає масштаби зупинок на тлі пошкоджень підприємств.
Європейські квоти звужують доступ до головного ринку збуту
До липня 2026 року європейський напрям забезпечував до половини обсягів виробництва української сталі. Від 1 липня в ЄС діє нова система тарифних квот TRQ, яка обмежує імпорт металопродукції на пільгових умовах.
За розрахунком GMK Center, встановлені для України квоти приблизно на 60% нижчі за обсяг українських поставок до ЄС у 2025 році. На продукцію, що надходить понад квоту, законодавство ЄС передбачає додаткове мито у 50%.
Окремим фактором є CBAM — механізм вуглецевого коригування імпорту, що враховує викиди парникових газів під час виробництва сталі та інших товарів. Основний етап CBAM розпочався 1 січня 2026 року; імпортери мають почати купувати сертифікати в лютому 2027 року для покриття імпорту за 2026-й.
GMK Center пов’язує липневий спад насамперед із запровадженням TRQ
За словами Тарасенка, у липні виробництво сталі скоротилося на 35% проти червня. Аналітик пов’язує цей спад передусім із введенням тарифних квот, оскільки блокада морських портів посилилася пізніше.
Водночас така оцінка не означає, що торговельні обмеження були єдиною причиною падіння. На стан галузі одночасно впливають безпекова ситуація, морська та інша логістика, а також вартість електроенергії.
Внутрішній попит не дає змоги повноцінно завантажити комбінати
Проблема для заводів полягає не лише у фізичному відновленні після пошкоджень. За словами Тарасенка, кредитори та інвестори не готові фінансувати відбудову доменних печей або електросталеплавильних потужностей без прогнозованого ринку збуту щонайменше на 12–24 місяці.
За перше півріччя українські металурги поставили на внутрішній ринок близько 1,1 млн тонн продукції. За номінальної сталеплавильної потужності 8 млн тонн на рік такого попиту недостатньо для повноцінного завантаження підприємств.
Для інтегрованих комбінатів робота нижче технологічного мінімуму підвищує собівартість тонни сталі та може зробити безперервне виробництво невигідним. Тривалий простій також несе ризик втрати кваліфікованих працівників, яких може бракувати навіть після завершення бойових дій.
Під загрозою опиняються експортна виручка та інвестиції галузі
У 2025 році експорт чавуну та сталі забезпечив Україні $3,7 млрд виручки. GMK Center допускає, що цей обсяг може бути втрачений у 2027 році, якщо підприємства не відновлять роботу. Це сценарна оцінка можливих майбутніх наслідків, а не вже зафіксована втрата.
За гіршого сценарію вплив на платіжний баланс може сягнути $5,2 млрд з урахуванням втрати експорту та можливої потреби імпортувати металопродукцію для внутрішнього ринку. У 2025 році підприємства галузі інвестували у розвиток приблизно $700 млн, проте за різкого падіння випуску підтримувати такий рівень вкладень буде складніше.
GMK Center закликає ЄС пом’якшити TRQ та запровадити для України спеціальні умови застосування CBAM. Станом на 14 жовтня діалог України з Єврокомісією триває, але рішення про спеціальне пом’якшення правил для української металургії не підтверджене.