Світовий паливний ринок переживає одну з найгостріших криз останніх років. Через війну на Близькому Сході, обмеження постачання нафтопродуктів і пошкодження нафтопереробних потужностей у низці країн дизель дорожчає значно швидше за бензин. У США його середня роздрібна ціна перевищила $6 за галон, у Каліфорнії — $8, а світові запаси нафти скоротилися на сотні мільйонів барелів. Уряди намагаються стримати зростання цін за допомогою стратегічних резервів і нових торговельних домовленостей, однак головна проблема залишається невирішеною: глобальний ринок відчуває дефіцит саме готового пального, а не лише сирої нафти. UkrMedia проаналізував офіційні дані енергетичних агентств, щоб з’ясувати причини кризи, її вплив на продукти, транспорт і світову економіку, а також можливі наслідки для України.
Коротко про головне
- Світові поставки дизеля скоротилися через війни.
- У США пальне подорожчало майже на 70% за рік.
- Країни G7 готують вивільнення резервів.
- Високі ціни підвищують витрати на перевезення й виробництво.
- Україна також відчуває тиск світового паливного ринку.
Дизель став одним із головних джерел нового інфляційного тиску
Зростання цін на нафту саме по собі не пояснює масштаб нинішньої паливної кризи. У 2026 році значно гострішою проблемою став дефіцит окремих нафтопродуктів, передусім дизельного пального, від якого залежать вантажні перевезення, сільське господарство, будівництво та промисловість.
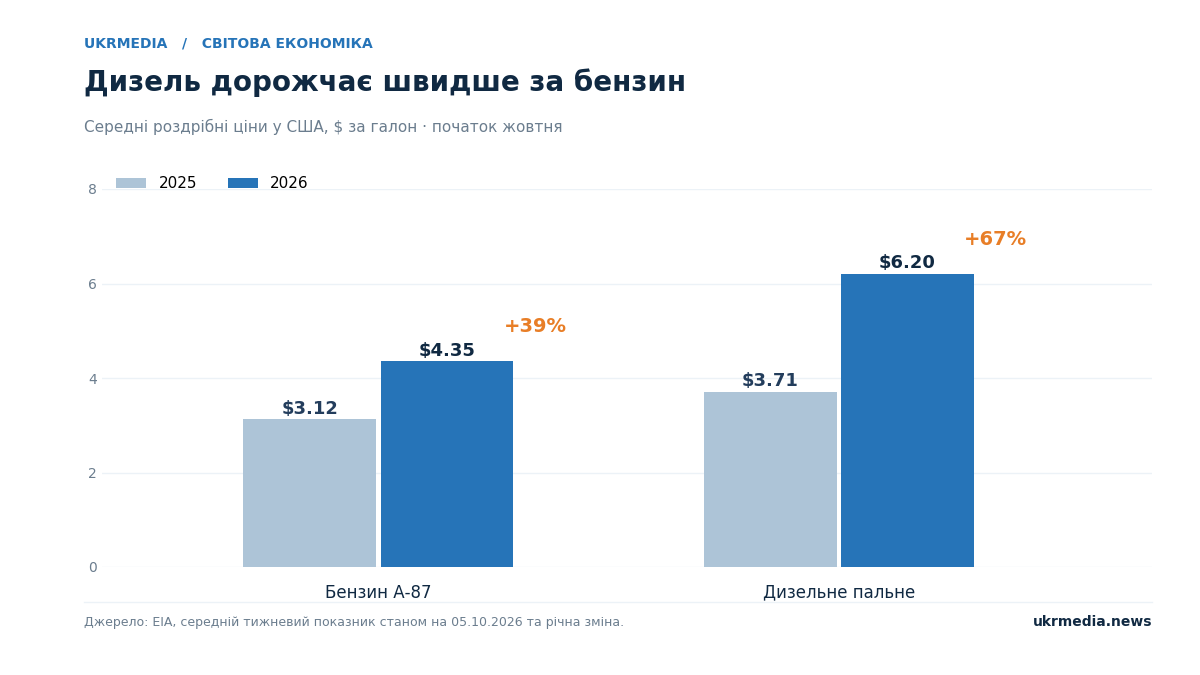
Показовою є ситуація у Сполучених Штатах. За даними Управління енергетичної інформації США (EIA), на початку жовтня середня роздрібна ціна дизеля становила $6,199 за галон проти $3,711 приблизно роком раніше. Це зростання на 67%. Бензин за відповідний період подорожчав приблизно на 39%.
Як змінилися ціни на пальне у США
| Показник | Жовтень 2025 | Жовтень 2026 | Зміна |
|---|---|---|---|
| Бензин Regular | $3,12 | $4,35 | +39% |
| Дизельне пальне | $3,71 | $6,20 | +67% |
Доларів за американський галон. Порівняння відповідних тижнів, EIA, станом на 5 жовтня 2026 року.
Графік 1. Порівняння цін на пальне у США.
Дев’ятого жовтня автомобільна асоціація AAA вже оцінювала середню ціну дизеля у США приблизно у $6,28 за галон. У Каліфорнії тижневий показник EIA на 5 жовтня перевищував $8. Високі ціни особливо болісно позначаються на вантажних перевізниках, фермерських господарствах і підприємствах, які споживають значні обсяги пального.
Економічний ефект не обмежується транспортною галуззю. Дизель використовується на кожному етапі виробництва й доставки товарів — від роботи сільськогосподарської техніки до перевезення готової продукції у магазини. Коли витрати на пальне зростають, підприємства змушені або скорочувати прибутковість, або поступово переносити частину додаткових витрат у кінцеві ціни.
Таким чином, дорожчий дизель створює передумови для ширшого інфляційного тиску, навіть якщо вартість сирої нафти тимчасово стабілізується.
Чому виник дефіцит: проблема вже не лише в нафті
Щоб зрозуміти причини кризи, потрібно розділяти два ринки: сирої нафти та готових нафтопродуктів. Видобута нафта ще не є дизельним пальним. Для її перетворення потрібні нафтопереробні заводи, відповідне обладнання, енергія, логістична інфраструктура та доступ до ринків збуту.
Упродовж 2026 року світова система нафтопереробки зіткнулася одразу з кількома потрясіннями. Війна на Близькому Сході обмежила постачання нафти й готового пального з країн Перської затоки. Удари по російських НПЗ зменшили можливості Росії виробляти та експортувати нафтопродукти. Додатковий тиск створили атаки на танкери, зростання вартості страхування і необхідність змінювати маршрути перевезень.
За вересневими оцінками Міжнародного енергетичного агентства, у серпні світові нафтопереробні заводи переробляли приблизно 81,4 млн барелів на добу. Це на 4,2 млн барелів менше, ніж за аналогічний період попереднього року. При цьому маржа нафтопереробки в Атлантичному басейні досягла рекордних рівнів, значною мірою через дефіцит дизеля.
Виникає ситуація, за якої переробники можуть отримувати високі прибутки з кожного додаткового бареля готового пального, однак фізично не здатні швидко збільшити виробництво до необхідного рівня. Будівництво нових НПЗ займає роки, а відновлення пошкоджених підприємств залежить від масштабів руйнувань і доступності обладнання.
П’ять чинників, які формують ціну дизеля
Вартість сирої нафти. Базова сировина для виробництва пального.
Переробка. Доступні потужності НПЗ та маржа виробництва дизеля.
Міжнародна логістика. Фрахт, страхування танкерів, маршрути та портові послуги.
Податки й валютні курси. Акцизи, ПДВ та вартість імпорту в національній валюті.
Попит. Вантажні перевезення, аграрний сектор, промисловість та опалення.
Саме одночасне посилення кількох із цих чинників робить кризу особливо складною для урядів. Зниження одного податку або одноразове збільшення поставок не обов’язково усуне дефіцит, що виникає в іншій частині глобального ланцюга.
Перська затока втратила значну частину експорту дизеля
Одним із найважливіших чинників стало порушення морських поставок із Перської затоки. До початку нинішнього конфлікту регіон був одним із найбільших постачальників дизельного пального та інших середніх дистилятів на міжнародний ринок.
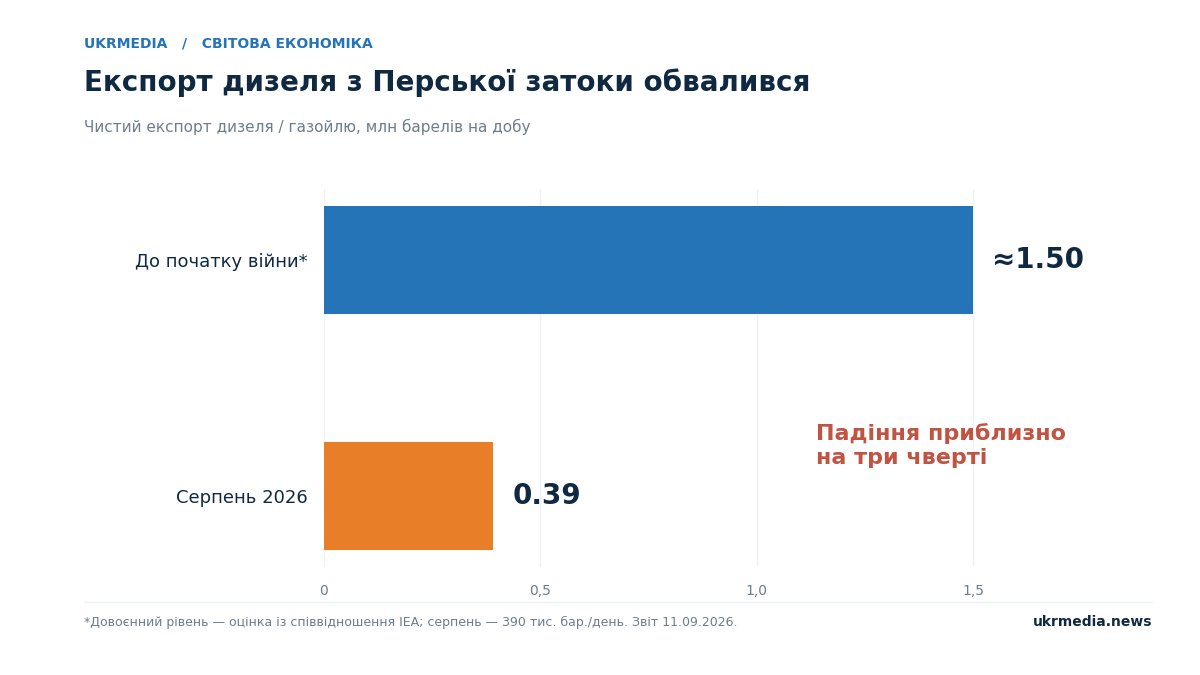
За оцінкою IEA, чистий експорт дизеля та газойлю з країн Перської затоки в серпні 2026 року становив лише 390 тисяч барелів на добу — трохи більше чверті довоєнного рівня.
Графік 2. Скорочення поставок дизеля з Перської затоки.
Цей показник особливо важливий, оскільки нафтопродукти не завжди можна оперативно замінити поставками з іншого регіону. Перенаправлення танкерів потребує додаткового часу, а заводи в Європі, Азії та Америці не мають необмежених резервів виробництва.
У вересневому звіті IEA зазначалося, що сукупний чистий експорт дизеля та газойлю з Перської затоки й Росії в серпні був приблизно на 1,6 млн барелів на добу меншим, ніж у лютому. До загострення конфліктів ці регіони забезпечували майже 45% світової морської торгівлі відповідними нафтопродуктами.
Отже, проблема полягає не лише в загальній кількості дизеля у світі, а й у тому, де саме він виробляється та чи можливо доставити його до споживачів у потрібний момент.
Світ використовує нафтові запаси швидше, ніж відновлює їх
Ще одна ознака напруженості ринку — скорочення глобальних запасів. Коли видобуток, переробка чи транспортування не забезпечують поточного споживання, країни та компанії змушені використовувати накопичену раніше нафту й нафтопродукти.
За даними IEA, сукупне скорочення світових спостережуваних запасів від початку конфлікту на Близькому Сході до кінця липня становило близько 410 млн барелів. На кінець серпня воно досягло 507 млн барелів.
Графік 3. Накопичене скорочення світових нафтових запасів.
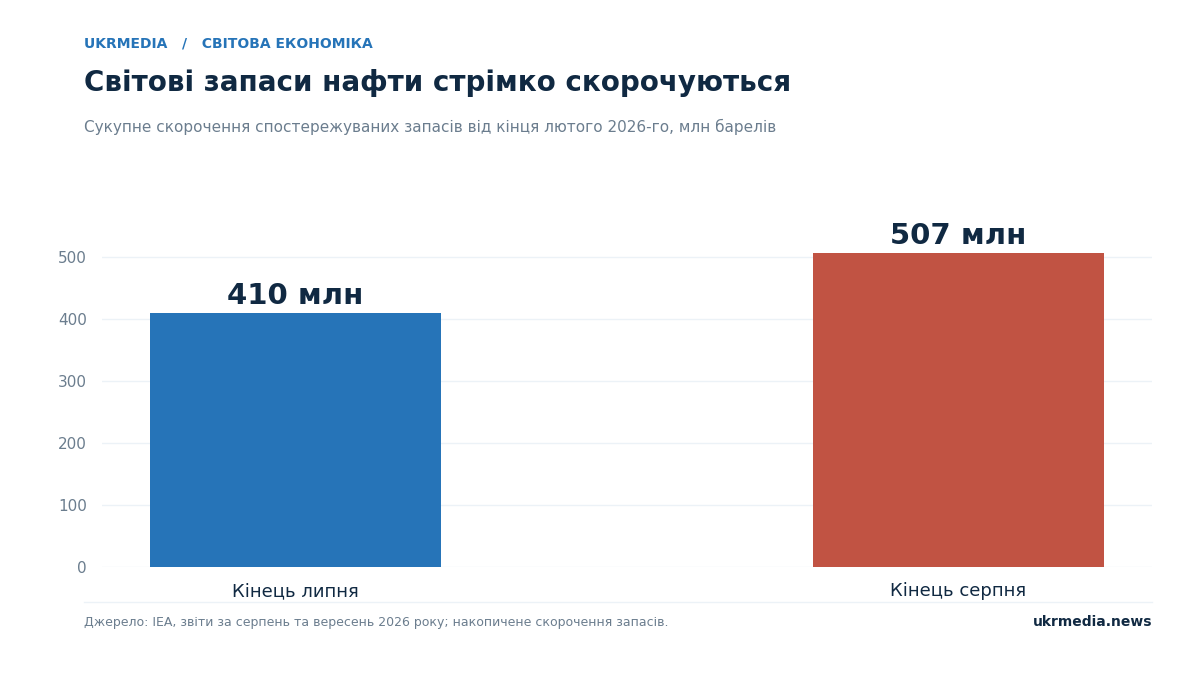
Йдеться про накопичене зменшення запасів порівняно з довоєнною базою, а не про загальний обсяг нафти, який залишився у світі.
У міру виснаження резервів ринок стає чутливішим до додаткових перебоїв. Навіть тимчасове припинення роботи великого порту, нафтопроводу чи НПЗ може викликати швидшу реакцію цін, якщо компаніям бракує запасів для компенсації втрат.
Ключові показники світового паливного ринку
| Показник | Значення | Період |
|---|---|---|
| Світовий видобуток нафти | 100,1 млн бар./день | Серпень 2026 |
| Переробка нафти у світі | 81,4 млн бар./день | Серпень 2026 |
| Скорочення переробки за рік | 4,2 млн бар./день | Серпень 2026 |
| Чистий експорт дизеля з Перської затоки | 390 тис. бар./день | Серпень 2026 |
| Сукупне скорочення нафтових запасів | 507 млн барелів | До кінця серпня |
| Прогноз середньої ціни Brent | $105/барель | IV квартал 2026 |
IEA, вересневий звіт; EIA, прогноз від 6 жовтня. Показники стосуються різних сегментів ринку й не підсумовуються між собою.
Чи допоможуть стратегічні резерви та домовленості з Росією
На початку жовтня уряди країн G7 та Міжнародне енергетичне агентство активізували заходи зі збільшення доступних поставок. Обговорюється прискорене вивільнення приблизно 100 млн барелів нафти й нафтопродуктів зі стратегічних резервів, із підвищеною увагою до дизеля.
Водночас значна частина цих обсягів пов’язана з раніше оголошеними зобов’язаннями щодо резервів, а не обов’язково є повністю новою пропозицією на ринку. Тому ефект залежатиме від фактичних термінів поставок, складу резервів і того, наскільки швидко пальне надійде до споживачів.
Додатковим чинником стало рішення США тимчасово дозволити визначені операції з російським дизельним пальним. Дев’ятого жовтня Дональд Трамп після розмови з Володимиром Путіним оголосив про план постачань, який передбачає понад 300 тисяч тонн найближчим часом, 500 тисяч тонн у листопаді та ще мільйон тонн після цього. Можливі додаткові 3 млн тонн залежать від стану російських нафтопереробних заводів.
Сукупно оголошений потенційний обсяг перевищує 4,8 млн тонн. Однак важливо розрізняти політичну домовленість і фізичне надходження пального на ринок. Фактичні поставки залежать від виробничих можливостей, логістики та умов реалізації угоди.
Для ринку це може означати певне короткострокове послаблення дефіциту. Проте сама домовленість не відновлює зруйновані НПЗ, не усуває ризики в Ормузькій протоці та не гарантує нормалізації світової торгівлі дизелем.
Існує також політичний аспект. Додаткові доходи Росії від продажу нафтопродуктів можуть збільшити її фінансові ресурси, доступні зокрема для фінансування війни. Президент України Володимир Зеленський розкритикував послаблення американських санкцій, тоді як адміністрація Трампа пояснює рішення необхідністю стримати ціни на пальне.
Чому дорога солярка може вплинути на продукти та світову торгівлю
Головний ризик паливної кризи — її поступове поширення на інші сегменти економіки. Подорожчання дизеля може впливати на собівартість продовольства, промислової продукції та міжнародної логістики навіть без подальшого зростання ціни нафти.
У сільському господарстві дизель використовують трактори, комбайни, вантажні автомобілі та допоміжна техніка. Під час посівної або збирання врожаю потреба в пальному зростає, а підвищення його вартості безпосередньо впливає на операційні витрати господарств.
Транспортна галузь стикається з аналогічними проблемами. Вантажні компанії або збільшують тарифи, або тимчасово працюють із меншою рентабельністю. Додаткові витрати можуть включатися в ціни товарів, що доставляються на великі відстані.
Окремий канал впливу — міжнародна торгівля. Підвищення фрахтових ставок, страхових платежів і витрат на пальне збільшує вартість перевезень. Найвразливішими можуть бути товари з невисокою прибутковістю, для яких транспорт становить значну частину кінцевої ціни.
Водночас вплив на споживчу інфляцію не є миттєвим або однаковим для всіх країн. Він залежить від структури економіки, частки транспортних витрат, податкової політики, конкуренції та здатності бізнесу поглинати додаткові витрати без підвищення цін.
Що паливна криза означає для України
Україна залишається чутливою до змін міжнародного ринку нафтопродуктів через значну залежність від імпортних поставок. Глобальне подорожчання дизеля, зміни валютного курсу та логістичні витрати можуть впливати на внутрішні ціни на АЗС.
За даними моніторингу AUTO.RIA, станом на 9 жовтня 2026 року середня ціна дизельного пального в Україні становила 98,55 грн за літр. На окремих мережевих АЗС вона наближалася до 100 грн. Це показники конкретного моніторингу, які можуть відрізнятися від оцінок інших учасників ринку.
Найбільш безпосередньо зміни позначаються на вантажних перевізниках, сільськогосподарських виробниках і підприємствах, які використовують дизельні генератори. Останній чинник особливо важливий під час російських ударів по енергетичній інфраструктурі: збільшення кількості годин роботи генераторів означає додаткові потреби в пальному.
Які сектори України найбільш чутливі до подорожчання
| Сектор | Основний канал впливу | Можливий наслідок |
|---|---|---|
| Сільське господарство | Паливо для техніки | Зростання виробничих витрат |
| Вантажні перевезення | Вартість роботи автотранспорту | Перегляд тарифів |
| Торгівля | Доставка товарів | Тиск на роздрібні ціни |
| Промисловість | Генератори й логістика | Подорожчання виробництва |
| Комунальні служби | Резервне електроживлення | Зростання поточних видатків |
| Населення | Особистий транспорт і генератори | Додаткові витрати домогосподарств |
Український паливний ринок також залежить від ситуації в сусідніх країнах ЄС. Якщо європейські імпортери збільшують закупівлі дизеля через глобальний дефіцит, це може загострювати конкуренцію за доступні партії продукції.
Водночас короткострокові коливання міжнародних котирувань не обов’язково відразу відображаються на українських заправках. Значення мають уже закуплені запаси, терміни поставок, конкуренція між мережами та валютний курс.
Три сценарії для світового ринку до кінця 2026 року
Подальша динаміка цін залежатиме передусім від розвитку конфлікту на Близькому Сході, стану нафтопереробних потужностей і темпів відновлення морських поставок. На підставі поточних даних можна виділити три умовні сценарії. Це не окремий кількісний прогноз, а аналіз можливих напрямів розвитку ситуації.
| Сценарій | Передумови | Можливі наслідки |
|---|---|---|
| Поступова стабілізація | Відновлюються морські маршрути та експорт із Перської затоки | Зменшення дефіциту, поступове послаблення цінового тиску |
| Тривалий дефіцит | Перебої зберігаються, НПЗ відновлюються повільно | Високі ціни на дизель, додаткові витрати бізнесу |
| Нова ескалація | Подальші атаки на нафтові об’єкти й танкери | Різкі коливання цін, нові логістичні обмеження |
Американське EIA у прогнозі від 6 жовтня очікувало середню ціну Brent приблизно $105 за барель у четвертому кварталі 2026 року. На 2027 рік агентство прогнозувало близько $84 за барель за умови поступового відновлення поставок і запасів. Це базовий прогноз, а не гарантований рівень цін.
Особливо важливо, що навіть за зниження вартості сирої нафти дефіцит дизеля може зберігатися довше. Ринок готових нафтопродуктів залежить від окремих виробничих і транспортних обмежень, які не зникають автоматично після здешевлення сировини.
За якими показниками стежити найближчими тижнями
Для розуміння подальшої ситуації важливо оцінювати не лише щоденну ціну Brent. Значно повнішу картину дає поєднання нафтових котирувань, маржі нафтопереробки, обсягів експорту дизеля, комерційних запасів та фактичних змін транспортних маршрутів.
Чотирнадцятого жовтня Міжнародне енергетичне агентство має оприлюднити новий щомісячний звіт про нафтовий ринок. Він дозволить оцінити, чи змінилася ситуація з видобутком, переробкою та глобальними запасами після вересневих потрясінь. Оновлені дані можуть стати підставою для перегляду оцінок на останній квартал року.
Для України особливо важливими залишатимуться ціни на дизель у Європі, надійність поставок з-за кордону, валютний курс та додатковий попит на пальне через резервну генерацію електроенергії.
Поширені запитання про світову паливну кризу
Чому дизель дорожчає швидше за бензин?
Через скорочення виробництва та міжнародних поставок саме середніх дистилятів, до яких належить дизель. Попит із боку вантажного транспорту, аграрного сектору та промисловості зберігається, тоді як швидко збільшити виробництво складно.
Чи означає дорога нафта автоматичне подорожчання дизеля?
Ні. Вартість сирої нафти є лише однією зі складових ціни. Важливу роль відіграють переробка, логістика, податки та валютний курс.
Чи здатне постачання російського дизеля знизити світові ціни?
Додаткові фізичні поставки можуть послабити дефіцит, однак їхній вплив залежатиме від обсягів, термінів і ситуації в інших регіонах. Самої оголошеної домовленості недостатньо для гарантованого зниження цін.
Чи може дизель в Україні подорожчати ще більше?
Такий ризик існує в разі нового зростання міжнародних цін, погіршення логістики чи валютних коливань. Водночас конкретний рівень майбутніх цін без додаткових даних прогнозувати некоректно.
Що визначатиме майбутнє світового паливного ринку
Світова паливна криза 2026 року показала, наскільки вразливою залишається економіка до порушення міжнародних енергетичних ланцюгів. Навіть великі запаси сирої нафти не гарантують доступності готового пального, якщо бракує нафтопереробних потужностей або порушено транспортні маршрути.
Найважливішою особливістю нинішньої ситуації стало поєднання кількох проблем: обмеження експорту з Перської затоки, скорочення російської переробки, зростання витрат на транспортування та поступове виснаження запасів. Через це дизельний ринок реагує на потрясіння гостріше, ніж ринок бензину.
Для урядів головним завданням стає не лише короткострокове стримування цін, а й забезпечення стійкості енергетичної інфраструктури та міжнародних поставок. Для бізнесу — здатність працювати з непередбачуваними витратами. Для споживачів — ризик поступового перенесення частини цих витрат у ціни повсякденних товарів і послуг.
Ключове питання найближчих місяців — не тільки те, скільки коштуватиме барель нафти, а й чи зможе світова система переробки та логістики забезпечити достатню кількість готового пального.