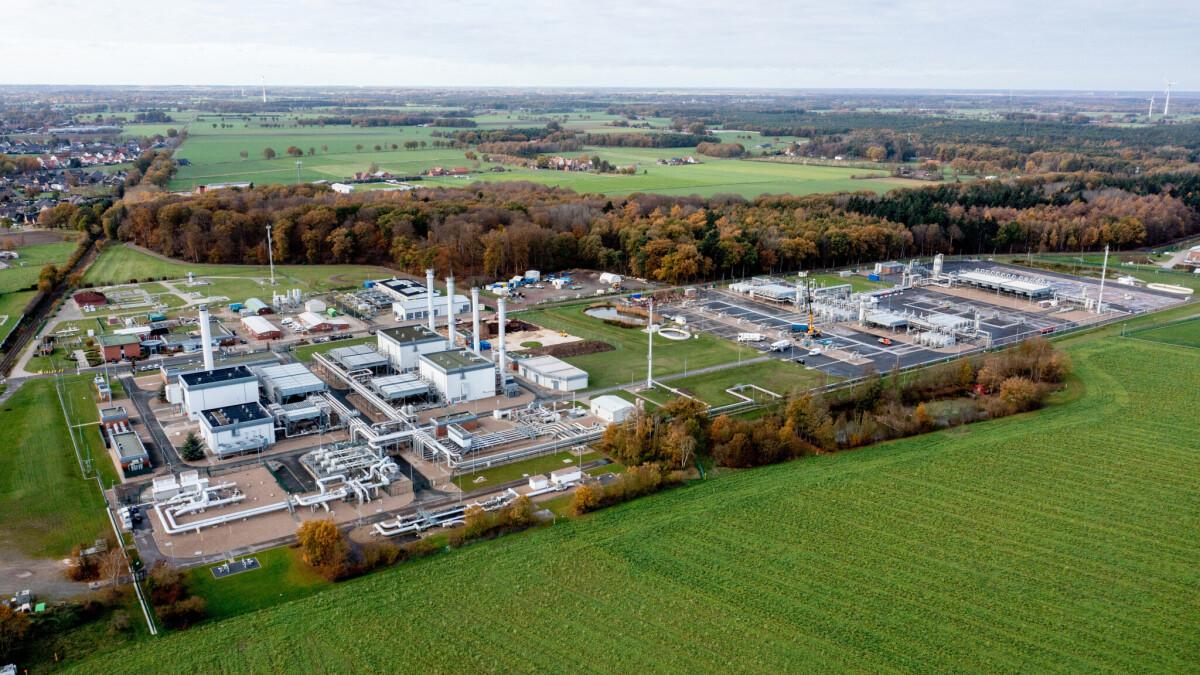
Європа розпочинає опалювальний сезон 2026–2027 років із найнижчими запасами природного газу за понад десятиліття. Станом на 11 листопада у сховищах Європейського Союзу та Великої Британії залишалося близько 810 терават-годин (ТВт·год) газу — на 200 ТВт·год, або приблизно 20%, менше за десятирічний сезонний середній показник. Про це йдеться в аналізі Reuters, опублікованому 16 листопада. Європейські імпортери нарощують закупівлі скрапленого природного газу (СПГ), однак їх поки недостатньо, щоб компенсувати нестачу резервів. У разі затяжних морозів або нових перебоїв із постачанням регіон може зіткнутися з подальшим зростанням цін і необхідністю обмежувати споживання.
Чому Європа залишилася без звичних запасів газу
Нинішня ситуація стала наслідком кількох чинників, які одночасно вплинули на європейський енергетичний ринок.
Після завершення опалювального сезону 2025–2026 років підземні сховища ЄС були заповнені лише на 28%. Роком раніше цей показник становив 34%, а середній рівень за дев’ять років — близько 40%.
Отже, Європа розпочала сезон закачування газу з меншими резервами, ніж зазвичай. При цьому закупівлі протягом літа виявилися складнішими та дорожчими через війну на Близькому Сході.
За даними Агентства ЄС зі співробітництва енергетичних регуляторів (ACER), верхня оцінка витрат на поповнення сховищ у 2026 році сягнула 27 млрд євро. Середня вартість закачаного газу стала другою найвищою за останнє десятиліття.
Свою роль відіграла й структура європейського газового ринку. Високі літні ціни та співвідношення вартості газу на різні сезони послабили економічну мотивацію трейдерів закуповувати паливо для зберігання.
Простіше кажучи, компаніям було невигідно купувати дорогий газ улітку, якщо його майбутня ціна не гарантувала прибутку після витрат на зберігання.
У результаті Європа не змогла накопичити традиційний запас міцності до початку холодів.
Скільки газу залишилося у сховищах ЄС
Дані Gas Infrastructure Europe свідчать, що рівень заповненості сховищ суттєво відрізняється між європейськими країнами.
Заповненість газосховищ у країнах Європи
Станом на 14 листопада 2026 року, % від місткості
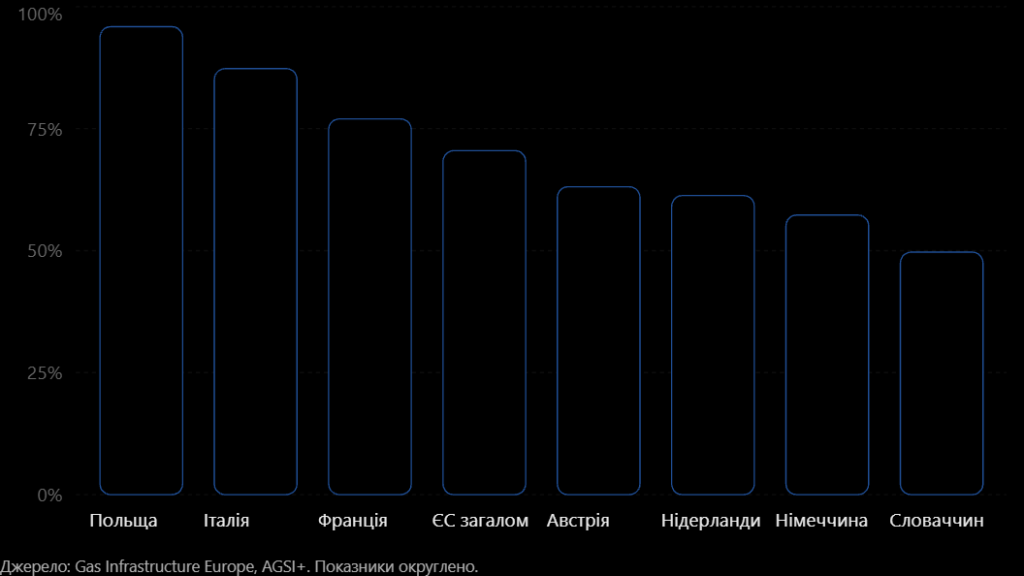
Водночас Польща та Італія зберегли набагато вищі резерви. Така нерівномірність створює додаткове навантаження на систему транскордонного транспортування.
Однак 70% заповненості газосховищ не означає, що Європі залишилося лише 70% газу, необхідного на зиму. Сховища — це резерв, який доповнюється постійними поставками трубопроводами, імпортом СПГ і власним видобутком.
Тому оцінювати ризик дефіциту потрібно не лише за обсягом запасів, а й за здатністю системи щодня забезпечувати необхідне споживання.
Чому імпорт скрапленого газу не рятує ситуацію
Після скорочення постачання російського трубопровідного газу Європа значно посилила залежність від СПГ. Паливо доставляють морем, після чого на спеціальних терміналах переводять із рідкого стану в газоподібний і спрямовують до газотранспортної системи.
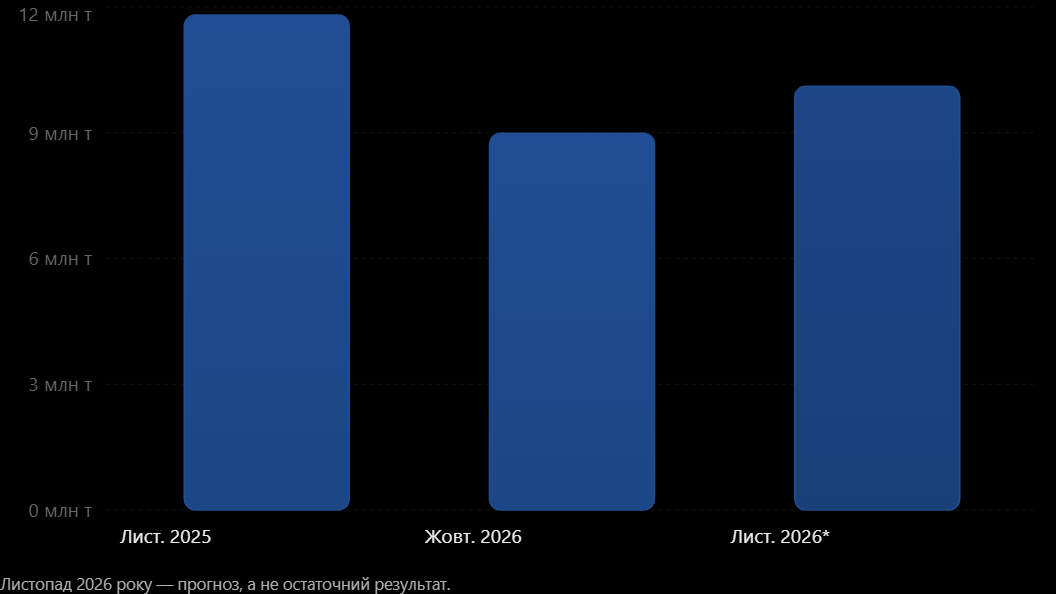
За даними аналітичної компанії Kpler, які наводить Reuters, європейський імпорт СПГ у листопаді може зрости до 10,11 млн тонн. У жовтні він становив 8,99 млн тонн, а в листопаді минулого року — 11,81 млн тонн.
Це означає, що закупівлі прискорюються, але залишаються нижчими за торішній рівень.
Імпорт СПГ до Європи
Найбільшим зовнішнім чинником став конфлікт на Близькому Сході. Через обмеження судноплавства в Ормузькій протоці світовий ринок недоотримує значні обсяги газу з Катару та Об’єднаних Арабських Еміратів.
Міжнародне енергетичне агентство повідомило, що в березні–жовтні 2026 року завантаження СПГ у цих країнах скоротилося більш ніж на 60 млрд кубометрів порівняно з нормальними умовами. За прогнозом МЕА, світове постачання СПГ у 2026 році зменшиться приблизно на 3%.
Європа змушена активніше конкурувати за доступні партії газу зі споживачами в Азії. Хоча Китай і Японія скорочують закупівлі через високі ціни, це не означає появи великого обсягу дешевого палива.
У результаті ЄС дедалі більше покладається на американський СПГ, але додаткові постачання залежать від виробничих потужностей, логістики та ринкової вартості.
Чи вистачить газу Європі на зиму 2026–2027 років
Низькі запаси не означають неминучого дефіциту. Ключовим чинником залишатиметься погода.
Європейська мережа операторів газотранспортних систем ENTSOG розглянула кілька сценаріїв проходження зими — від звичайних температур до тривалого похолодання та перебоїв із постачанням.
За базових умов європейська інфраструктура здатна забезпечувати споживачів газом. Однак поєднання сильних морозів, обмеженої доступності СПГ і втрати окремих джерел постачання може вимагати скорочення попиту. В окремих змодельованих ситуаціях виникає ризик непокритої потреби в газі.
Можна виділити три основні сценарії:
Помірна зима. Попит залишається контрольованим, а поставки надходять без суттєвих перебоїв. За таких умов Європа має більше можливостей пройти сезон без дефіциту, хоча газ залишається дорогим.
Тривалі морози. Витрати на опалення зростають, сховища спорожнюються швидше, а імпортерам доводиться закуповувати додатковий СПГ за високими цінами.
Холодна зима та перебої з імпортом. Це найскладніше поєднання. Воно може призвести до необхідності обмежувати споживання насамперед у промисловості, залежно від рішень національних урядів.
Водночас ситуація відрізняється від енергетичної кризи 2022 року. ЄС розширив можливості імпорту СПГ, диверсифікував джерела постачання та скоротив споживання газу приблизно на 20% порівняно з періодом до кризи.
Ці зміни підвищують стійкість системи, але не усувають її залежності від глобального ринку.
Як нестача газу вплине на ціни, промисловість і споживачів
Головний економічний ризик полягає не лише у фізичній нестачі газу, а й у його вартості.
За даними ACER, у середині жовтня оптові ціни на європейських газових майданчиках наближалися до 90 євро за МВт·год. Конфлікт на Близькому Сході, за оцінками агентства, збільшив витрати Європи на імпорт газу на 18–33 млрд євро за незмінного обсягу закупівель.
Для промисловості це означає зростання собівартості виробництва, особливо в хімічній галузі, металургії та виробництві добрив, де газ є паливом або сировиною.
Для домогосподарств наслідки залежатимуть від національних тарифів, державної підтримки та умов контрактів постачальників. Зростання біржових цін не обов’язково одразу відобразиться в рахунках, але тривалий період дорогого газу посилюватиме тиск на споживачів.
Газ також використовується для виробництва електроенергії, тому підвищення його вартості може впливати й на електроенергетичний ринок.
Окрема проблема — підготовка до наступної зими. Якщо Європа завершить березень 2027 року з надто низькими резервами, їй доведеться закуповувати більше газу влітку.
МЕА попереджає, що потреба відновлювати європейські запаси може підтримувати напруженість світового газового ринку протягом значної частини 2027 року.
Що визначатиме енергетичну безпеку Європи у 2027 році
Подальший розвиток ситуації залежатиме від трьох взаємопов’язаних обставин: зимових температур, стабільності імпорту та обсягів газу, які залишаться у сховищах навесні.
Якщо опалювальний сезон буде помірним, а надходження СПГ стабілізуються, Європа зможе зменшити ризики без надзвичайних обмежень.
Проте тривалі холоди та нові перебої на світовому ринку можуть спричинити різке прискорення відбору газу зі сховищ і подальше подорожчання енергоносіїв.
Європейські газові оператори наголошують, що інфраструктура регіону стала більш гнучкою, але нинішні низькі запаси залишають значно менше можливостей для реагування на непередбачені обставини.
Станом на 16 листопада 2026 року загальноєвропейського дефіциту газу не зафіксовано. Водночас ЄС входить у найхолодніший період року з незвично малими резервами, а міжнародні енергетичні організації попереджають: навіть за успішного проходження цієї зими високий попит на СПГ може зберігатися протягом 2027 року.