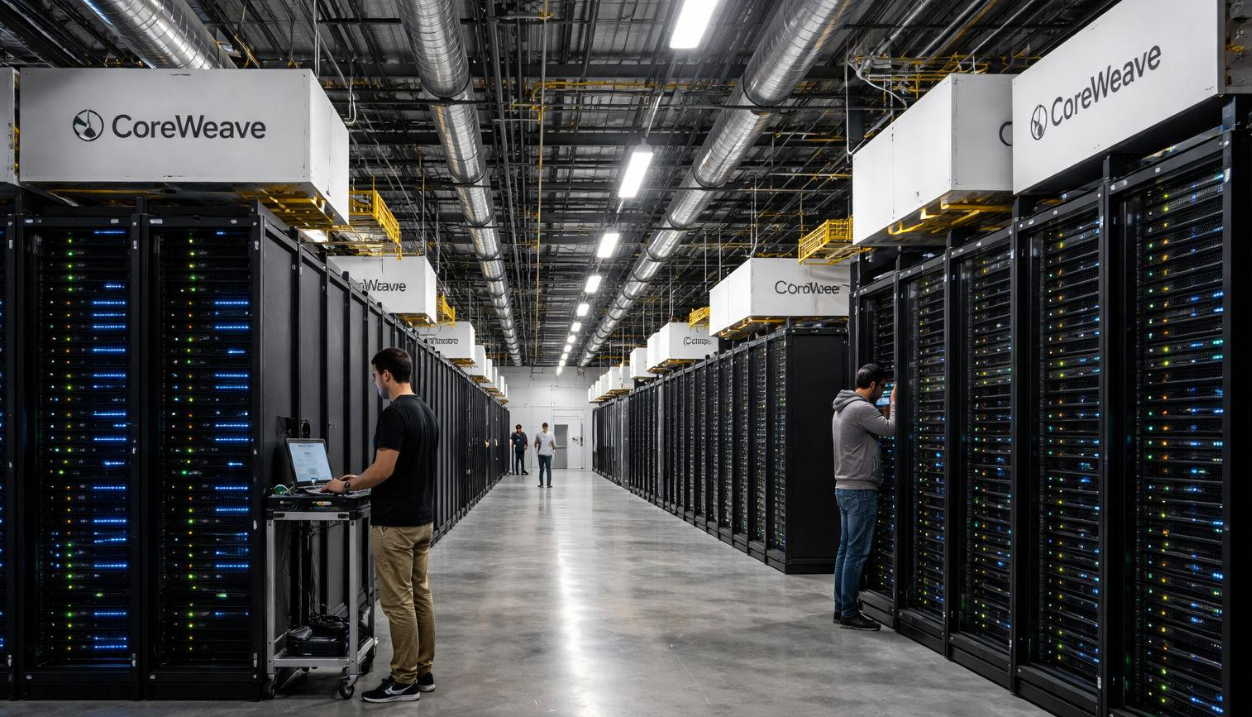
Стрімке зростання індустрії штучного інтелекту дедалі більше залежить від компаній, які накопичують мільярдні борги заради будівництва датацентрів та закупівлі дорогих процесорів. Як повідомляє BBC, фінансова стійкість таких операторів викликає занепокоєння інвесторів, а падіння їхніх акцій посилює побоювання щодо можливого перегріву ринку ШІ.
- BBC повідомляє про зростання боргових ризиків серед операторів ШІ-датацентрів.
- Борг CoreWeave станом на червень 2026 року становив $35,6 млрд.
- Акції кількох великих операторів втратили близько чверті вартості за місяць.
- Gartner прогнозує втрату незалежності понад 80% neocloud-компаній до 2030 року.
Хто фінансує інфраструктуру штучного інтелекту
У центрі уваги опинилися так звані neocloud-компанії — спеціалізовані оператори хмарної інфраструктури, які надають обчислювальні потужності розробникам штучного інтелекту.
Серед найбільших представників цього сегмента — CoreWeave, Nebius, IREN та Applied Digital. Вони будують датацентри, закуповують тисячі графічних процесорів Nvidia та здають потужності в оренду технологічним корпораціям і розробникам ШІ, зокрема Microsoft, Meta та OpenAI.
На відміну від технологічних гігантів із диверсифікованими джерелами доходів, значна частина бізнесу таких операторів залежить безпосередньо від попиту на ШІ-обчислення.
Для розширення компанії залучають кредити, використовуючи як забезпечення дорогі процесори та довгострокові контракти з клієнтами. Це дозволяє швидко нарощувати інфраструктуру, але водночас створює значне боргове навантаження.
Борги CoreWeave перевищили $35 млрд
Показовим прикладом стала американська CoreWeave, один із провідних постачальників обчислювальних потужностей для штучного інтелекту. За даними її фінансової звітності, станом на 30 червня 2026 року загальний борг компанії становив $35,6 млрд.
Попри стрімке зростання бізнесу, CoreWeave залишається збитковою. У другому кварталі 2026 року її виручка досягла $2,575 млрд, однак чистий збиток становив $626 млн.
Водночас компанія мала портфель майбутніх контрактних доходів приблизно на $104 млрд. Саме великі замовлення дозволяють операторам залучати нове фінансування, хоча отримання цих коштів залежить від виконання контрактів упродовж наступних років.
Інвестори дедалі уважніше оцінюють, чи зможе майбутня виручка покрити витрати на обладнання, обслуговування кредитів та будівництво нових датацентрів.
За інформацією BBC, протягом останнього місяця акції CoreWeave втратили приблизно чверть вартості. Подібне падіння продемонстрували Nebius, IREN та Applied Digital.
Gartner прогнозує масштабне скорочення ринку до 2030 року
Аналітична компанія Gartner вважає, що нинішні темпи інвестицій у ШІ-інфраструктуру можуть виявитися економічно нестійкими для значної частини операторів.
За її прогнозом, понад 80% neocloud-компаній припинять незалежну діяльність до 2030 року. Йдеться не обов’язково про банкрутства: частину операторів можуть поглинути більші конкуренти або об’єднати з іншими компаніями.
Gartner також оцінює, що понад $3,5 трлн інвестицій у ШІ-інфраструктуру можуть опинитися під ризиком знецінення до кінця десятиліття, якщо нинішні темпи капітальних витрат збережуться.
Проблема полягає в тому, що дороге серверне обладнання застаріває значно швидше за традиційну інфраструктуру. Нові покоління процесорів здатні зробити попередні менш конкурентоспроможними ще до повного повернення вкладених коштів.
Ризики виходять за межі операторів датацентрів
Фінансові проблеми спеціалізованих операторів можуть позначитися й на великих технологічних компаніях.
За оцінкою S&P Global, шість найбільших американських операторів масштабної хмарної інфраструктури, серед яких Amazon, Microsoft, Alphabet, Oracle та Meta, можуть витратити понад $7 трлн на датацентри та інші ШІ-проєкти протягом 2025–2030 років.
При цьому частина фінансових зобов’язань формується через складні партнерські угоди, гарантії та кредитні механізми, які ускладнюють оцінку сукупного ризику.
Додаткову небезпеку створює залежність операторів від кількох великих замовників. Якщо технологічні корпорації скоротять інвестиційні програми, спеціалізовані постачальники можуть залишитися з дорогим обладнанням і кредитами, які необхідно обслуговувати незалежно від завантаження серверів.
Водночас попит на обчислювальні потужності поки перевищує пропозицію, а довгострокові контракти забезпечують операторам значний обсяг майбутніх замовлень. Тому нинішнє падіння акцій саме по собі не означає, що бульбашка штучного інтелекту вже луснула.
Проте фінансування датацентрів перетворилося на один із ключових ризиків для галузі, розвиток якої дедалі більше залежить не лише від технологічних проривів, а й від здатності компаній повертати залучені мільярди.