Долар в Україні вперше в історії подолав психологічну позначку 45 гривень. Національний банк встановив на 6 жовтня 2026 року офіційний курс 45,0564 грн за долар, зафіксувавши новий історичний максимум американської валюти. За цим рекордом стоять значно глибші економічні проблеми: збільшення торговельного дефіциту, скорочення морського експорту, зупинка великих металургійних підприємств і зростання потреб оборонної промисловості в імпортних компонентах. Водночас уже 9 жовтня долар відступив до 44,85 грн, що засвідчило: рекордне значення не означає безперервного падіння гривні. Подальша ситуація залежатиме від валютних інтервенцій НБУ, надходження міжнародної допомоги та здатності української економіки відновлювати експорт під час війни.
Коротко про головне
- 6 жовтня долар встановив рекорд — 45,0564 грн.
- На 9 жовтня курс знизився до 44,85 грн.
- Торговельний дефіцит України сягнув $39,55 млрд.
- Морський експорт скорочується через російські атаки.
- Зупинка металургійних заводів зменшує валютну виручку.
- Аналітики допускають курс 45,5–46,7 грн/$ до кінця року.
Долар по 45 гривень: що означає новий історичний рекорд
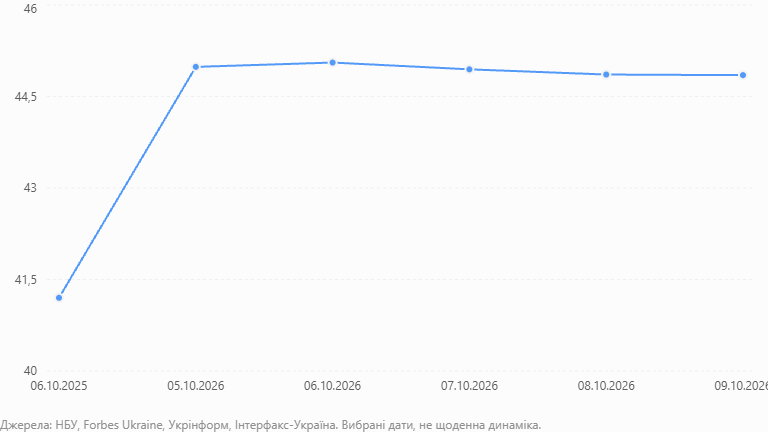
Початок жовтня приніс українському валютному ринку подію, яка ще кілька років тому здавалася надзвичайною. Офіційний курс американської валюти вперше перетнув межу 45 гривень. На 6 жовтня Національний банк України встановив його на рівні 45,0564 грн за долар, тоді як попереднього робочого дня він становив 44,9857 грн. Для порівняння, роком раніше американська валюта коштувала близько 41,2 грн. Таким чином, за рік гривня помітно втратила позиції щодо долара, хоча сам процес девальвації був нерівномірним і супроводжувався періодами стабілізації.
Однак важливо розуміти різницю між історичним максимумом курсу та початком валютної кризи. Уже 7 жовтня офіційний долар повернувся нижче психологічної межі — до 44,9453 грн. На 9 жовтня НБУ встановив курс 44,85 грн за долар, а середній курс продажу готівкової валюти в обмінниках становив близько 45,05 грн. Ринок продемонстрував, що навіть після оновлення рекорду американська валюта може дешевшати. Це не скасовує довгострокового тиску на гривню, але спростовує уявлення, нібито перетин позначки 45 грн автоматично запускає неконтрольоване зростання курсу.
Офіційний курс долара НБУ, грн/$
Рекорд, утім, не став несподіванкою для учасників ринку. За аналізом Forbes Ukraine, долар ще з початку літа наближався до рівня 45 грн, а регулятору доводилося активно використовувати валютні інтервенції, щоб стримувати різкі коливання. Україна живе в умовах керованої гнучкості валютного курсу: вартість гривні визначається попитом і пропозицією на міжбанківському ринку, але Національний банк регулярно продає валюту з резервів, коли потреби імпортерів та інших покупців перевищують надходження від експортерів.
У мирний час курс значною мірою залежав би від конкурентоспроможності українських підприємств, міжнародної торгівлі та руху приватного капіталу. Під час повномасштабної війни до цих чинників додалися масштабні воєнні закупівлі, руйнування виробництв, порушення логістики та залежність державних фінансів від підтримки партнерів. Тому головне питання зараз не в тому, чи може долар на короткий час перевищити 45 гривень, а в тому, наскільки стійким залишається механізм, який забезпечує економіку іноземною валютою.
Торговельний дефіцит майже $40 млрд: головна проблема валютного ринку
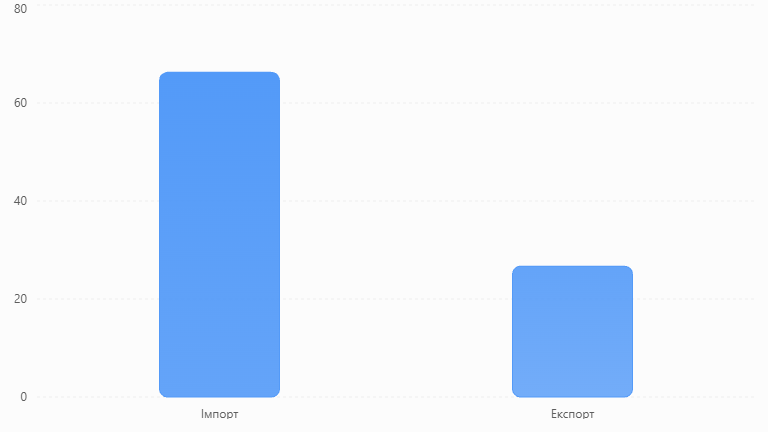
Один із найважливіших чинників тиску на гривню — величезна різниця між тим, скільки товарів Україна купує за кордоном і скільки продає іншим країнам. За даними Державної митної служби, протягом січня–серпня 2026 року Україна імпортувала товарів приблизно на $66,3 млрд, тоді як експорт становив лише близько $26,7 млрд. Розрахований на основі деталізованої статистики торговельний дефіцит досяг $39,55 млрд. Інакше кажучи, на кожні 100 доларів витрат на товарний імпорт припадало лише близько 40 доларів надходжень від експорту товарів.
Зовнішня торгівля товарами, січень–серпень 2026 року
Цей дисбаланс не означає, що українському валютному ринку щодня бракує рівно такої самої суми доларів. Торгівля товарами є лише частиною платіжного балансу держави. На валютні надходження також впливають міжнародна фінансова допомога, приватні перекази, операції з капіталом та інші платежі. Проте настільки значне перевищення імпорту над експортом створює фундаментальну проблему: українським підприємствам регулярно потрібна іноземна валюта для оплати закупівель, тоді як власна експортна виручка економіки не покриває цих потреб.
Структура імпорту пояснює, чому швидко скоротити цей розрив неможливо. За вісім місяців Україна ввезла машин, обладнання та транспортних засобів на понад $29,9 млрд, паливно-енергетичних товарів — більш ніж на $9,5 млрд, а продукції хімічної промисловості — ще на понад $9 млрд. Значна частина цих закупівель необхідна для роботи підприємств, транспорту, енергетики та оборонного сектору. Механічне обмеження такого імпорту могло б тимчасово зменшити попит на валюту, але водночас завдати додаткової шкоди економіці, яка вже працює в умовах воєнних втрат.
Морська блокада: як Росія скорочує валютні надходження України
Ситуацію суттєво ускладнило відновлення фактичної російської блокади українських чорноморських портів улітку 2026 року. Морська логістика має принципове значення для українського експорту, особливо для аграрного сектору, металургії та підприємств, які перевозять великі партії сировини. Вивезення такої продукції альтернативними маршрутами часто обходиться дорожче, займає більше часу та обмежене пропускною спроможністю залізниці й автомобільних переходів. Як наслідок, навіть підприємство, яке зберегло виробничі потужності й має іноземного покупця, може зіткнутися з проблемою фізичного відвантаження продукції.
На початку жовтня ситуація в Чорному морі залишалася небезпечною. Третього жовтня російські війська атакували вантажне судно під прапором Ліберії в одному з портів Одеської області. Загинула людина, ще троє зазнали поранень. Агентство Reuters зазначало, що відновлена російська блокада серйозно порушила торговельні маршрути та скоротила можливості експорту зерна й сталі. Водночас говорити про повну відсутність будь-якого морського експорту було б неправильно: йдеться про суттєві обмеження, ризики для судноплавства та скорочення доступних обсягів перевезень.
Для валютного ринку значення має не лише кількість відправлених суден. Експортер отримує іноземну валюту після виконання умов торговельного контракту, а порушення логістики може відтерміновувати ці надходження. Додаткові витрати на страхування, перевезення й перевалку вантажів також зменшують економічну привабливість експорту. Якщо український виробник продає менше продукції або отримує за неї менший чистий дохід, його можливості забезпечувати ринок валютою скорочуються.
Таким чином, російські удари по портах і судноплавству впливають не лише на окремі підприємства. Вони послаблюють один із головних механізмів, завдяки якому українська економіка отримує валюту без зовнішніх кредитів і грантів.
Зупинка металургійних гігантів: Україна втрачає експортну виручку
Ще одним ударом по валютних надходженнях стала криза металургійної галузі. До повномасштабної війни українська металургія була важливим джерелом експорту, валютних надходжень і робочих місць. Тепер підприємства одночасно стикаються з руйнуваннями виробничих потужностей, нестабільним електропостачанням, високою собівартістю продукції та складнощами з виходом на зовнішні ринки. До цього додаються регуляторні обмеження на європейському ринку, зокрема квоти на імпорт сталі та вимоги механізму вуглецевого коригування CBAM.
За даними Центру економічної стратегії, у серпні 2026 року металургійне виробництво скоротилося приблизно на 30–40% порівняно з попереднім місяцем. Після погіршення ситуації з морськими перевезеннями підприємства Ferrexpo та Metinvest зупинили роботу окремих гірничо-збагачувальних потужностей. Російські обстріли призвели до повної зупинки «Запоріжсталі», а згодом припинив роботу й «АрселорМіттал Кривий Ріг» — один із найбільших металургійних комбінатів країни. За статистикою галузі, у серпні виробництво сталі становило лише 277 тисяч тонн, що на 57,3% менше, ніж роком раніше.
Економічний наслідок такої ситуації виходить далеко за межі металургії. Коли великий комбінат зупиняється, скорочуються замовлення на сировину, перевезення, ремонтні роботи та інші послуги. Працівники й суміжні компанії втрачають частину доходів, місцеві бюджети — податкові надходження, а країна — можливість продавати за кордон продукцію з більшою доданою вартістю.
Для гривні найважливіше те, що промислові експортери більше не забезпечують звичних обсягів валютної виручки. У такій ситуації Національному банку доводиться компенсувати частину дисбалансу власними інтервенціями. При цьому зупинка великих підприємств може одночасно зменшувати попит на окремі імпортні матеріали, але це не усуває втрат від скорочення виробництва й експорту.
Оборонна промисловість: чому нарощування українського виробництва збільшує попит на валюту
Розвиток вітчизняного оборонно-промислового комплексу є одним із ключових напрямів української економіки воєнного часу. Виготовлення дронів, засобів радіоелектронної боротьби, боєприпасів і військового обладнання дозволяє зменшувати залежність від готової продукції іноземних виробників. Водночас локалізація кінцевого складання не завжди означає повністю українське походження всіх складових. Підприємствам можуть бути потрібні імпортні електронні компоненти, оптика, спеціальні матеріали, верстати та інше технологічне обладнання.
Тому зростання внутрішнього оборонного виробництва здатне супроводжуватися збільшенням закупівель за кордоном. Українське підприємство отримує фінансування в гривнях, але для імпортних компонентів йому можуть знадобитися долари, євро або інша валюта. Саме тут виникає додатковий валютний попит, який не завжди компенсується експортною виручкою відповідного підприємства. Водночас відкритої статистики недостатньо, щоб точно визначити, яку частину загального попиту на валюту формують саме оборонні виробники.
У 2026 році Україна залучила нові механізми зовнішнього фінансування оборонних закупівель. Зокрема, у межах програми Ukraine Support Loan Європейський Союз передбачив значні кошти на зміцнення обороноздатності та підтримку українського виробництва. Постанова Кабінету Міністрів №807 від 24 червня визначила порядок використання такого фінансування, включно з розрахунками в іноземній валюті та фінансуванням українських постачальників. Однак важливо враховувати, що цільова оборонна допомога не завжди безпосередньо збільшує міжнародні резерви НБУ: частина коштів має спеціальне призначення та окремий механізм використання.
У результаті формується складна картина. Оборонне виробництво підтримує робочі місця, створює технології та забезпечує армію, але одночасно потребує доступу до міжнародних постачальників. Питання для валютного ринку полягає не в тому, чи потрібно скорочувати такі закупівлі, а в тому, наскільки ефективно держава може поєднувати розширення локального виробництва, цільову міжнародну допомогу та збереження валютної стабільності.
Як Нацбанк утримує гривню і скільки валютних резервів залишилося
Найважливішим стабілізувальним чинником українського валютного ринку залишається Національний банк. За режиму керованої гнучкості регулятор не встановлює незмінний курс долара, але може впливати на його динаміку через купівлю та продаж іноземної валюти. Коли попит на долари з боку імпортерів і банків перевищує пропозицію, НБУ виходить на міжбанківський ринок і продає валюту з міжнародних резервів. Такий механізм допомагає запобігати різким стрибкам курсу, але потребує значних ресурсів.
У вересні 2026 року Національний банк продав на валютному ринку приблизно $5,45 млрд. За той самий місяць міжнародні резерви України скоротилися на 3,2%, або приблизно на $1,6 млрд, і станом на 1 жовтня становили $47,1 млрд. Зменшення резервів було пов’язане не лише з інтервенціями, а й із виплатами за державним боргом в іноземній валюті. Ці витрати перевищили надходження від партнерів та інші операції, які збільшують резерви.
На перший погляд може виникнути суперечність: якщо Нацбанк продав понад п’ять мільярдів доларів, чому резерви скоротилися лише на 1,6 мільярда? Річ у тому, що міжнародні резерви постійно змінюються під впливом кількох потоків. Одночасно з продажем валюти НБУ отримує нові надходження, проводить операції з державними коштами, а вартість частини його активів змінюється через коливання світових валютних курсів і цін на золото.
Сам регулятор оцінює поточний обсяг резервів як достатній для підтримання стійкості валютного ринку. Проте це не означає, що резерви можна необмежено витрачати на утримання будь-якого курсового рівня. Якщо потреба у валютних інтервенціях тривалий час залишатиметься високою, а міжнародна допомога надходитиме з затримками, можливості Нацбанку для стабілізації гривні поступово звужуватимуться.
Водночас падіння резервів протягом одного місяця не є доказом наближення валютної кризи. Значення має триваліша динаміка: співвідношення резервів і майбутніх платежів, обсяг зовнішнього фінансування, потреби імпорту та стан економіки. Саме ці показники визначатимуть, наскільки впевнено регулятор зможе підтримувати гривню в наступні місяці.
Чому долар дорожчає, а євро одночасно дешевшає
Ще одна особливість початку жовтня — протилежна динаміка двох основних іноземних валют. Поки долар встановлював історичний рекорд щодо гривні, євро дешевшав. На 9 жовтня Національний банк встановив офіційний курс європейської валюти на рівні 50,13 грн, що було нижче показника попереднього дня. Це означає, що ситуацію не можна пояснити виключно ослабленням гривні: важливу роль відігравали й міжнародні валютні ринки.
Курс євро в Україні значною мірою залежить від двох співвідношень — гривні до долара та євро до долара на світовому ринку. Коли американська валюта зміцнюється щодо європейської, євро може дешевшати в гривнях навіть за відносно стабільного внутрішнього валютного ринку. На початку жовтня долар посилював свої позиції на міжнародних майданчиках, а на євро тиснули побоювання щодо стану державних фінансів Франції та економічних наслідків високих світових цін на нафту.
Для українського бізнесу така різниця має практичне значення. Компанії, які закуповують продукцію за долари, можуть стикатися зі зростанням витрат, тоді як імпортери, що розраховуються в євро, відчуватимуть іншу динаміку. Аналогічно змінюється гривневий еквівалент експортної виручки залежно від валюти контракту. Тому навіть одночасне зростання долара та здешевлення євро не дає однозначної відповіді, чи стає загальна валютна ситуація для України кращою або гіршою.
Чи може долар досягти 46–47 гривень до кінця року
Після жовтневого рекорду питання подальшої вартості американської валюти набуло особливої актуальності. Водночас прогнози економістів відрізняються, адже вони залежать від припущень щодо безпекової ситуації, експорту, бюджетних видатків і міжнародної допомоги.
Фінансовий аналітик Андрій Шевчишин наприкінці вересня прогнозував, що курс на кінець 2026 року може перебувати в діапазоні 45,5–46,7 грн за долар. Проте цей сценарій передбачав вихід на енергетичне перемир’я та ритмічне зовнішнє фінансування. Аналітик окремо наголошував на невизначеності цих умов.
Стриманішу оцінку висловлював голова правління Глобус Банку Сергій Мамедов. За його прогнозом від 28 вересня, за відсутності суттєвого погіршення безпекової та енергетичної ситуації офіційний курс долара наприкінці року навряд чи перевищить 46 гривень. Водночас ще влітку він розглядав для другого півріччя ширший діапазон 45,5–46,5 грн за долар. Ці оцінки показують, що навіть професійні учасники ринку не очікують абсолютно однакової траєкторії гривні.
Окремо варто враховувати бюджетні орієнтири. У державному бюджеті на 2026 рік використовувався розрахунковий середньорічний курс близько 45,7 грн за долар. Однак цей показник потрібен для планування бюджетних надходжень і видатків, а не є зобов’язанням Нацбанку чи прогнозом курсу на конкретну дату. Порівнювати його безпосередньо з курсом грудня було б некоректно.
Три сценарії для гривні до кінця 2026 року
Подальша динаміка залежатиме від того, як одночасно змінюватимуться кілька ключових чинників. Для оцінки можливих наслідків можна розглянути три умовні сценарії, які не є окремими кількісними прогнозами UkrMedia.
| Сценарій | Основні умови | Можливий вплив |
|---|---|---|
| Стабілізація | Ритмічна міжнародна допомога, поліпшення експорту, відновлення енергетики | Зменшення тиску на гривню, можливе зміцнення |
| Базовий | Фінансування надходить, але експорт залишається обмеженим | Керовані коливання, поступовий девальваційний тиск |
| Негативний | Нові удари по портах і промисловості, затримки фінансування | Посилення попиту на валюту та ризик швидшої девальвації |
Найсприятливіший сценарій передбачає поліпшення експортної логістики, відновлення частини промислових потужностей і надходження зовнішньої допомоги без значних затримок. За таких умов Національний банк зможе зменшити обсяги продажу валюти, а гривня отримає додаткову підтримку. Однак навіть у цьому випадку стійке зміцнення не гарантоване, оскільки імпортні потреби оборони та відновлення країни залишатимуться значними.
За негативного сценарію нові масштабні російські удари можуть знову скоротити експорт і створити додаткову потребу в імпортному обладнанні та енергоресурсах. Якщо водночас затримуватиметься фінансова підтримка партнерів, Нацбанку доведеться обирати між більшими інтервенціями та допущенням помітніших курсових коливань. Саме поєднання цих чинників, а не окрема новина про рекордний долар, становить найбільший ризик для валютного ринку.
Чи може міжнародна допомога змінити ситуацію з курсом
Україна зберігає вагомий зовнішній фінансовий ресурс, який відрізняє нинішню ситуацію від класичних валютних криз у країнах із дефіцитом платіжного балансу. Міжнародні партнери продовжують підтримувати державний бюджет та обороноздатність країни. Зокрема, Європейський Союз передбачив масштабне фінансування в межах Ukraine Support Loan на 2026–2027 роки, частина якого спрямовується на бюджетну підтримку, а частина — на потреби безпеки й оборони.
Однак важливий не лише загальний обсяг оголошених пакетів допомоги, а й графік фактичного надходження коштів та умови їх використання. Державне фінансування в іноземній валюті може підтримувати резерви, давати змогу оплачувати необхідний імпорт або зменшувати навантаження на внутрішні фінансові ресурси. Водночас частина допомоги є цільовою і не може використовуватися Нацбанком для звичайних валютних інтервенцій. У вересневій статистиці регулятор прямо зазначив, що отримані в межах оборонного траншу Ukraine Support Loan кошти на $3,81 млрд не включаються до міжнародних резервів через їхнє спеціальне призначення.
Саме тому прогноз стабілізації гривні за умови повного надходження міжнародної допомоги має економічні підстави, але потребує уточнень. Достатнє й регулярне зовнішнє фінансування здатне зменшити ризики різкої девальвації та створити умови для відновлення резервів. Проте воно не усуває автоматично торговельний дефіцит, наслідки втрати промислових потужностей чи високої імпортної залежності.
Головне завдання полягає в тому, щоб міжнародна допомога не лише підтримувала поточні видатки, а й допомагала відновлювати виробництво та експорт. Без такого відновлення потреба в зовнішньому фінансуванні залишатиметься високою навіть за стабільного валютного курсу.
Що подорожчання долара означає для цін, бізнесу та заощаджень українців
Зміни валютного курсу поступово впливають на повсякденні витрати населення. Українська економіка імпортує значні обсяги пального, обладнання, побутової техніки, електроніки, автомобілів і комплектувальних для промисловості. Якщо гривня тривалий час слабшає, імпортерам потрібно більше національної валюти для оплати тих самих закордонних закупівель. Частину додаткових витрат компанії можуть перекладати на кінцевих покупців, підвищуючи ціни.
Проте вплив курсу не є миттєвим або однаковим для всіх товарів. Підприємства можуть мати запаси, сформовані за попереднім курсом, довгострокові контракти чи інші механізми управління валютними ризиками. До того ж ціни залежать від конкуренції, логістики, енергоносіїв і купівельної спроможності населення. Саме тому зростання долара на певний відсоток не означає автоматичного подорожчання всіх товарів на аналогічну величину.
Для бізнесу найбільшу небезпеку часто становить навіть не сам рівень курсу, а його непередбачуваність. Компанія, яка планує імпорт обладнання на кілька місяців уперед, повинна закладати валютні ризики у фінансовий план. Виробник, що використовує іноземні матеріали, змушений враховувати майбутню вартість комплектувальних. Натомість експортери можуть отримувати більшу гривневу виручку за незмінних валютних надходжень, хоча їхні витрати також здатні зростати.
Для приватних заощаджень важливо розділяти короткострокові коливання та довгострокову втрату купівельної спроможності. Після рекордного курсу 6 жовтня долар уже встиг подешевшати, що ілюструє ризик купівлі валюти винятково під впливом гучних новин. Раціональніше оцінювати валюту як один з інструментів збереження коштів, враховуючи майбутні витрати, строки заощаджень і різницю між курсами купівлі та продажу.
Що насправді визначатиме курс гривні до кінця року
Новий історичний максимум долара став помітним сигналом накопичених дисбалансів української економіки. Майже $40 млрд товарного дефіциту за вісім місяців, обмеження морського експорту, глибокий спад металургійного виробництва та зростання імпортних потреб формують стійкий попит на іноземну валюту. Водночас міжнародна допомога й інтервенції НБУ поки забезпечують можливість стримувати різкі курсові коливання.
Однак для довгострокової стабільності недостатньо лише значних валютних резервів. Економіці необхідні відновлення промисловості, безпечні торговельні маршрути, стабільна енергетика та розширення експорту продукції з високою доданою вартістю. Без цього міжнародні ресурси й надалі значною мірою компенсуватимуть втрати від війни, а не створюватимуть можливості для стійкого економічного зростання.
Курс у межах 45–47 гривень за долар залишається одним із можливих сценаріїв на завершення 2026 року, але не гарантованим результатом. За сприятливіших умов гривня може зміцнюватися, а за нових масштабних атак і затримок фінансування — опинитися під сильнішим тиском. Головним індикатором стане не черговий психологічний рівень долара, а здатність країни отримувати валюту через експорт, своєчасно залучати фінансування та зберігати керованість валютного ринку.